Eşiği geçen bir kapı ve ters çalışan bir kural
Bir günden üç sonuç, ve ancak birlikte anlam kazanıyorlar. Biri ayakta kaldı. Bir kuralın aylardır canlıda ters çalıştığı ortaya çıktı. Ve bir "geçti" tamamen gürültüydü — az kalsın bulgu diye yazacaktık.
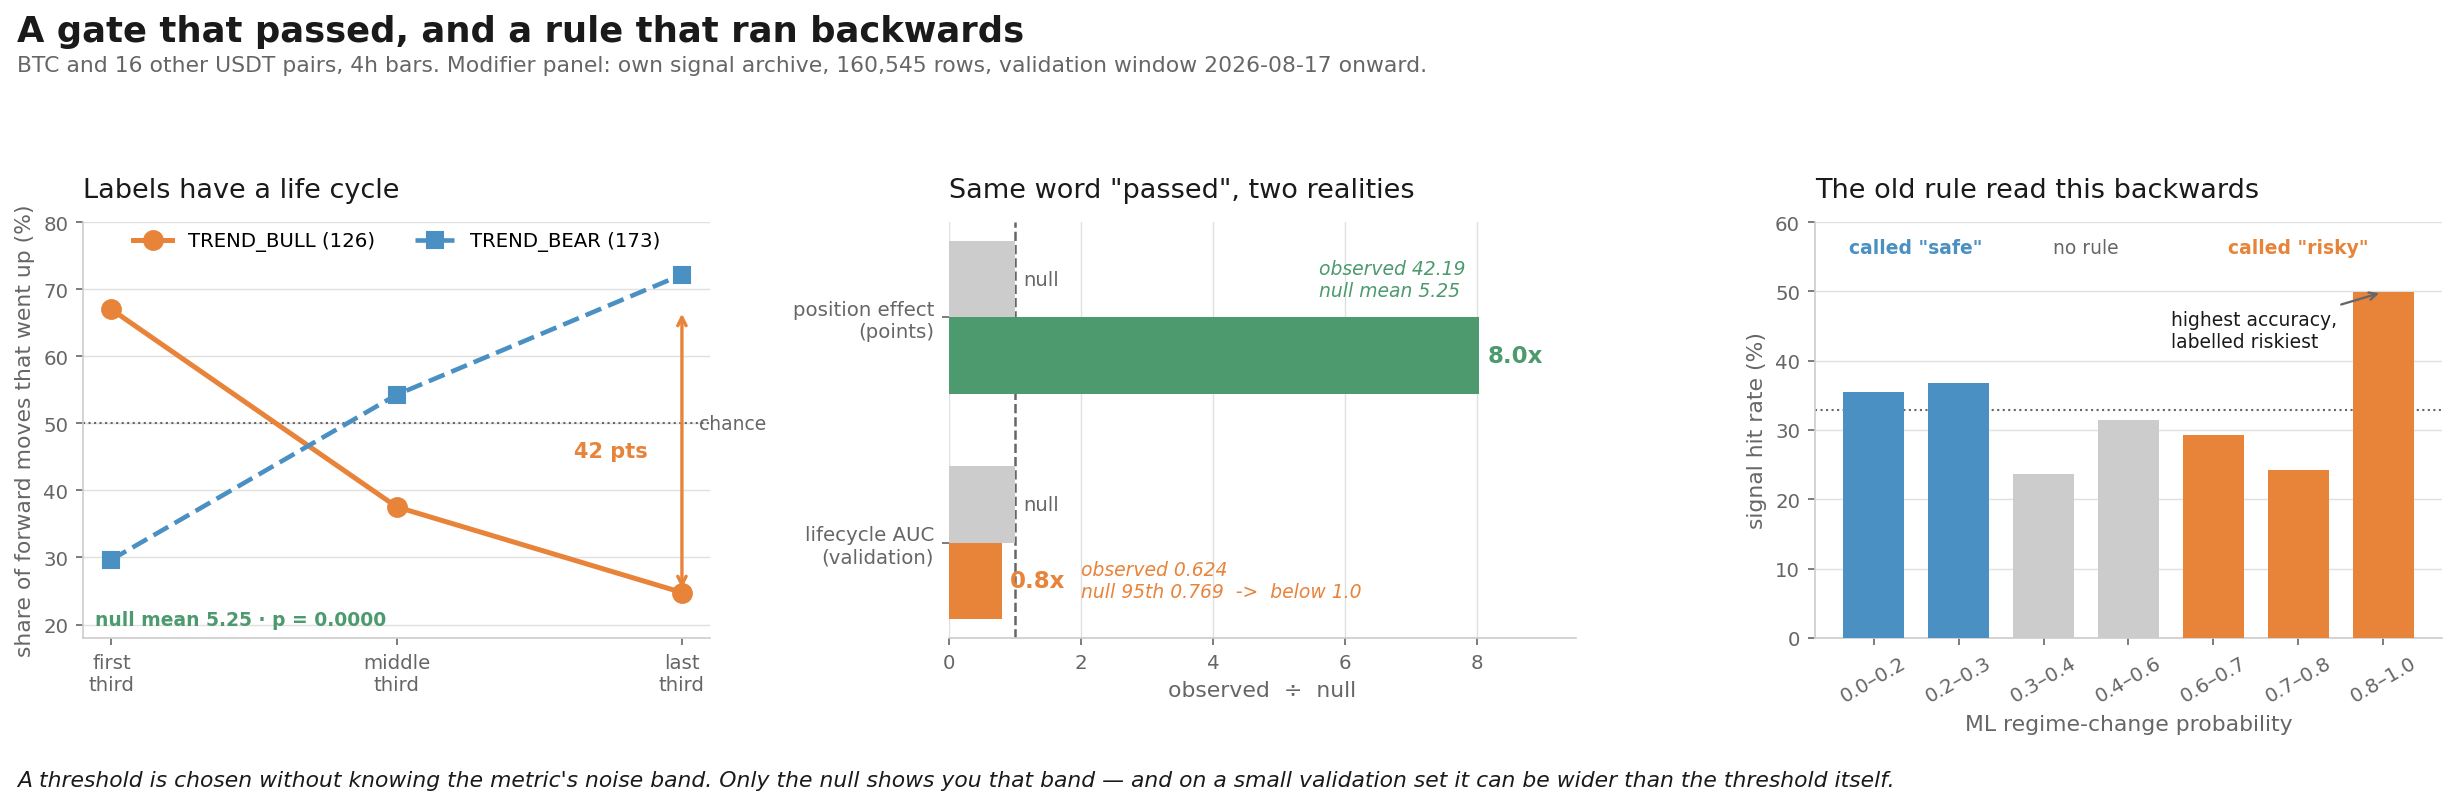
1. Rejim etiketlerinin yaşam döngüsü var
Sistemimiz her 4 saatlik barı TREND_BOGA / TREND_AYI / RANGE / KAOS diye etiketliyor. Beklentimiz boğa etiketinin geç gelmesiydi — 4 saatlikte EMA200, 33 günlük bir ortalama demek; fiyat onu geçtiğinde hareketin çoğu bitmiş olmalı.
Yanılmışız. Etiket açıldığı anda, sonraki 24 barın getirisi %67.0 oranında pozitif, ortalama +%4.11. Hareket hâlâ sürüyor.
Bunun yerine bulduğumuz şey blok içindeki konum oldu. Her kesintisiz etiket bloğunu üçe böldüğümüzde:
| TREND_BOGA (126 blok) | TREND_AYI (173 blok) | |
|---|---|---|
| ilk üçte bir | %67.0 +%4.106 | %29.7 −%2.921 |
| orta üçte bir | %37.5 +%0.754 | %54.3 +%0.723 |
| son üçte bir | %24.8 −%2.342 | %72.2 +%4.780 |
42.2 puan, ayı etiketinde tam ayna (−42.5). Dairesel kaydırma null'ı: p = 0.0000, null ortalaması 5.25, %95 dilimi 13.32.
Akla gelen ilk itiraz tautoloji. Blok, etiket değiştiğinde biter — ki bu tanımı gereği fiyatın döndüğü andır; o sınırı aşan bir ileri pencere dönüşü bedavaya yakalar. Bu yüzden ileri getiriyi blok içinde kalacak şekilde kırptık: 42.2 → 39.3 puan, %93'ü hayatta kaldı. Sınır artefaktı değil.
Uygulama denetimleri: ADX/DI, ta kütüphanesiyle adx>20 VE +DI>−DI kararında 440/440 barda uyuşuyor; yeniden hesaplanan etiket canlı değerle 5/5 sembolde aynı.
Ama bu işlem yapılabilir değil — sebebi sonraki bölümde.
2. Hangi üçte birde olduğunuzu bilemezsiniz
Blok içi konum ancak geriye dönük bilinir. Canlıda kullanmak için bloğun ömrünü açıldığı anda tahmin etmek gerekir. İki kez denedik.
Birinci deneme — açılış özelliklerinden log(ömür) tahmini. Örneklem dışı R² = −0.0903. Aşırı uydurma değil: tek değişkene inmek durumu kötüleştiriyor (−0.2517). Asıl sebep ömrün kendisinin kayması — keşif penceresinde medyan 5 bar, doğrulamada 11. DI farkının havuzdaki 0.392'lik korelasyonu bölünmeye dayanmıyor.
İkinci deneme — ömür yerine uzun/kısa sınıflandırma. Sıralama tabanlı hedefler seviye kaymasına bağışık olmalı; gerçekten daha iyi bir fikirdi. Eşikler (Q1/Q3) yalnızca keşiften alındı — tüm örneklemden almak look-ahead olurdu.
Doğrulama AUC'si 0.6239 çıktı ve önceden yazdığımız 0.60 eşiğini geçti.
Sonra null:
gözlenen AUC : 0.6239

            null %95     : 0.7692   ← null, gözlenenden YÜKSEK

            p             : 0.3415
Doğrulamada 48 blok var (39 uzun / 9 kısa) ve bu büyüklükte rastgele etiketler bile sık sık 0.77 veriyor. Kapı bize hiçbir şey söylemedi. O null olmasaydı bunu bulgu diye yazacaktık.
Keşif AUC'si 0.9068'e karşılık örneklem dışı 0.6239 — diğer işaret de bu.
3. Aylardır ters çalışan bir canlı kural
Ayrı bir konu: kırılganlık skorumuz bir ML rejim-değişim olasılığıyla ayarlanıyor. Aylardır canlı olan iki kural:
prob > 0.6 ve sinyal rejimle aynı yönde  →  +10..+14  ("riskli")

            prob < 0.3 ve sinyal rejimle aynı yönde  →  −7..−9    ("güvenli")
Bunun işe yarayıp yaramadığını hiç ölçmemiştik. Yaramıyor — zarar veriyor, delta_AUC −0.0213 kadar. Üstelik zarar sistematik: modifier'ı satırlar arasında permüte eden bir null ortalama −0.0048 veriyor, yani rastgele dağıtmak, gerçekte gittiği yerden daha az zarar verirdi (p = 0.0000).
Sebep, iki kuralın da ters yönü göstermesi:
| kural | iddia | gerçek isabet |
|---|---|---|
| prob > 0.6 | riskli | %37.8 (altındakiler %33.2) |
| prob < 0.3 | güvenli | %35.9 (%34.3'e karşı) — 1.6 puan fark |
Gerçek ilişki U şeklinde — uçlarda isabet yüksek, ortada düşük:
| olasılık | isabet | olasılık | isabet |
|---|---|---|---|
| 0.0–0.2 | %35.5 | 0.6–0.7 | %29.3 |
| 0.2–0.3 | %36.8 | 0.7–0.8 | %24.2 |
| 0.3–0.4 | %23.6 | 0.8–1.0 | %49.9 |
| 0.4–0.6 | %31.4 |
Hiçbir doğrusal eşik çifti bunu ifade edemez — kuralın yanlış ayarlanmış değil, ters olmasının sebebi bu.
Teşhise uydurmadan düzeltmek
Yukarıdaki her şey tüm örneklemden geldi. O sayılara bakarak yeni kural yazmak, düzeltmeyi sorunu ortaya çıkaran veriye uydurmak olurdu. Bu yüzden teşhis keşif sayıldı, üç aday doğrulama penceresine bakılmadan kilitlendi, ve eşikler teşhisten seçilmedi — 0.3 eski kuraldan geldi, 0.7 ve sabit 8 büyüklüğü beklenti dosyasına önceden yazıldı.
| aday | keşif | doğrulama |
|---|---|---|
| A_TERS | +0.0301 | −0.0061 işaret döndü |
| B_U_ŞEKLİ | +0.0188 | +0.0371 tuttu ve güçlendi |
| C_KAPALI | — | referans |
A keşifte en güçlü görünüyordu. Ayrık pencere olmasaydı canlıya aldığımız o olurdu.
B üç kapıyı da geçti. Bizi ikna eden denetim AUC'den tamamen bağımsızdı — doğrulama penceresinde uç grup %45.3 isabet veriyor (n=3096), orta grup %37.4 (n=1570); 7.9 puan fark.
Açıkça söylenmesi gereken bir şey var: kırılganlık skorunun kendisi ayırmıyor — ham AUC 0.5006, yani şans. B kırılganlığı düzeltmiyor; olasılığı doğru yönden okuyor.
Bize öğrettiği
İki sonuç yan yana durdu, ikisi de teknik olarak "geçiyor":
| gözlenen | null ort. | null %95 | |
|---|---|---|---|
| konum etkisi | 42.19 | 5.25 | 13.32 |
| yaşam döngüsü AUC | 0.624 | — | 0.769 |
Aynı kelime, iki farklı gerçek. Bu bizi tek kapı sandığımız üç şeyi ayırmaya itti:
- asgari performans — bir eşiği geçiyor mu?
- null üstünlüğü — rastgele etiketleri yeniyor mu?
- pratik büyüklük — fark önemli olacak kadar büyük mü?
Eşiği önceden seçmek hâlâ doğru disiplin. Ama eşik, ölçütün gürültü bandı bilinmeden seçilir — ve o bandı yalnızca null gösterir. Küçük bir doğrulama setinde band, eşiğin kendisinden geniş olabilir.
Sınırlar
17 USDT paritesi, 4 saatlik barlar, 1000 bar (~167 gün), tek varlık sınıfı.
Modifier çalışması kendi sinyal arşivimizi kullanıyor: 160.545 satır, 2026-04-26 – 09-07, keşif/doğrulama bölmesi 08-17'de, yani doğrulama yalnızca üç hafta. İleri getiri 24 saat üzerinden ölçülürken modifier 4 saatlik döngüde uygulanıyor — çözmediğimiz bir ölçek uyumsuzluğu. Arşivde ayrıca filtrelemediğimiz 66 tokenleştirilmiş hisse senedi var.
Modifier'ın üçüncü kuralı (tahmini rejime bağlı olan) hiç ölçülemedi — arşivde tahmini-rejim kolonu yok — dolayısıyla canlıda ve test edilmemiş durumda.
Bir günde iki red — biri null'ını p=0.0000 ile geçti ve yine de reddedildi.
Neden hepsi aynı noktada düştü? — on dokuz aday, tek ortak kapı.